Hypotéky ve Španělsku v roce 2025 – Kompletní průvodce pro rezidenty i nerezidenty
Cestování
Finance
Reality
Pokud uvažujete o koupi nemovitosti ve Španělsku, je zásadní pochopit, jak hypotéky fungují v roce 2025. Úrokové sazby se po vrcholech posledních dvou let pomalu upravují a banky zavádějí pro dlužníky nové podmínky a požadavky. Informované rozhodnutí může hrát klíčovou roli ve vaší finanční pohodě v nadcházejících desetiletích. V tomto článku se budeme zabývat vším, co potřebujete vědět o hypotékách ve Španělsku v roce 2025: typy úvěrů, obecné požadavky, jak vybrat nejlepší variantu, které banky nabízejí nejvýhodnější podmínky a zda je nyní ta správná doba na podání žádosti.
Jaké změny nastaly na hypotečním trhu v roce 2025?
Španělský hypoteční trh prochází každým rokem změnami a rok 2025 není výjimkou. Zatímco úrokové sazby se začínají stabilizovat, banky ve Španělsku v roce 2025 poskytují hypotéky opatrně. Je patrný trend, že banky zaujímají ke každému dlužníkovi individuální přístup v závislosti na jeho profilu, finančních možnostech a typu nemovitosti, kterou plánuje koupit. Hypoteční podmínky zveřejněné na webových stránkách bank slouží pouze pro informativní a orientační účely.
Jednou z hlavních změn v roce 2025 jsou variabilní úrokové sazby. Znovu získávají na popularitě a banky se snaží snížit diferenciál, aby byly atraktivnější. Variabilní úrokové sazby ve Španělsku jsou vázány na Euribor a vypočítávají se podle vzorce „Euribor + X“, kde „X“ je diferenciál, obvykle v rozmezí od 0,5 % do 2,5 %. Předběžná průměrná hodnota Euriboru v květnu 2025 je 2,084 %, což představuje pokles o 0,059 procentního bodu oproti dubnu 2025 a o 1,596 procentního bodu oproti květnu 2024.
Pro ilustraci vlivu sazby Euribor na splátky hypotéky si uveďme příklad. Dané: hypotéka v provincii Alicante na nemovitost zakoupenou na sekundárním trhu. Kupní cena: 200 000 EUR; související daně a poplatky: 21 849 EUR; akontace: 70 000 EUR. Celková výše hypotéky: 151 849 EUR. Doba splatnosti: 30 let. Sazba: Euribor + 1,2 %.
Porovnání měsíčních splátek hypotéky v dubnu 2022, 2023, 2024 a 2025:
- 2022: Euribor + 1,2 % → 0,013 % + 1,2 % Měsíční splátka – cca 510 €
- 2023: Euribor + 1,2 % → 3,757 % + 1,2 % Měsíční splátka – cca 810 €
- 2024: Euribor + 1,2 % → 3,703 % + 1,2 % Měsíční splátka – cca 805 €
- 2025: Euribor + 1,2 % → 2,143 % + 1,2 % Měsíční splátka – cca 670 €
Odborníci předpovídají další mírný pokles Euriboru, který by do konce roku 2025 mohl dosáhnout 1,5 % a v roce 2026 by měl zůstat v rozmezí 1,5–2 %.
Pokud jde o fixní sazby, španělské banky je v letech 2022–2023 výrazně zvýšily v reakci na zvýšení klíčových sazeb Evropskou centrální bankou (ECB). Trend se však v roce 2024 obrátil a v roce 2025 můžete očekávat hypotéku s fixní sazbou kolem 2,50 %.
Hypoteční sazby ve Španělsku v roce 2025
Španělské banky v roce 2025 nadále nabízejí tři typy sazeb:
- Fixní: Měsíční splátka zůstává po celou dobu trvání úvěru nezměněna. Ideální pro ty, kteří upřednostňují stabilitu a ochranu před potenciálním budoucím zvýšením sazby Euribor.
- Variabilní: Úroková sazba se reviduje každých 6 nebo 12 měsíců na základě Euriboru. Atraktivní v prostředí klesajících sazeb, jako například v roce 2025, ale s sebou nese vyšší dlouhodobé riziko.
- Smíšená: Kombinuje počáteční období s fixní úrokovou sazbou (např. 5 nebo 10 let) s variabilní úrokovou sazbou po zbývající dobu splatnosti.
Nejvýhodnější hypotéky ve Španělsku v roce 2025
Vzhledem k tomu, že banky pravidelně aktualizují své hypoteční podmínky, aby se přizpůsobily aktuální situaci na trhu, je nezbytné kontrolovat jejich webové stránky, kde najdete nejnovější informace. K květnu 2025 nabízejí nejvýhodnější hypoteční podmínky následující banky:
Fixní sazba:
| Název banky a hypotéky | Počáteční úroková sazba | Úroková sazba pro celou dobu splatnosti | Celkové náklady na úvěr | Období |
| Banco Santander – Hipoteca Fija Bonificada | 2,55 % po dobu 6 měsíců | 2,45 % | 3,07 % | 30 let |
| Banco Sabadell – Hipoteca Fija | 2,50 % | 2,50 % | 3,41 % | 30 let |
| ABANCA – Hipoteca Fija Mari Carmen | 2,55 % | 2,55 % | 4,30 % | 25 let |
| Openbank – Hipoteca Open Fija | 2,57 % | 2,57 % | 3,13 % | 25 let |
| BBVA – Hipoteka Fidža | 2,60 % po dobu 6 měsíců | 2,60 % | 3,55 % | 25 let |
Variabilní sazba:
| Název banky a hypotéky | Počáteční úroková sazba | Úroková sazba pro celou dobu splatnosti | Celkové náklady na úvěr | Období |
| Kutxabank – proměnná Hipoteca | 1,50 % po dobu 12 měsíců | Euribor + 0,49 % | 3,01 % | 30 let |
| Unicaja – Hipoteca Variable (plat ≥ 2 000 EUR) | 1,99 % po dobu 12 měsíců | Euribor + 0,50 % | 3,61 % | 30 let |
| Proměnná Ibercaja – Hipoteca Vamos | 1,50 % po dobu 12 měsíců | Euribor + 0,60 % | 3,57 % | 25 let |
| Banco Sabadell – proměnná Hipoteca | 1,90 % po dobu 12 měsíců | Euribor + 0,60 % | 3,58 % | 30 let |
| BBVA – Variabilní hypotéka | 1,99 % po dobu 12 měsíců | Euribor + 0,60 % | 3,63 % | 30 let |
Smíšená sazba:
| Název banky a hypotéky | Počáteční úroková sazba | Úroková sazba pro zbývající dobu splatnosti | Celkové náklady na úvěr | Období |
| Ibercaja – Hipoteca Vamos Mixta | 1,75 % po dobu 5 let | Euribor + 0,65 % | 3,47 % | 25 let |
| Cajamar – HipotecON a tipo mixto | 1,79 % po dobu 5 let | Euribor + 0,50 % | 3,33 % | 30 let |
| Banca March – Hipoteca mixta Avantio | 1,90 % po dobu 4 let | Euribor + 0,60 % | 2,77 % | 30 let |
| Banco Sabadell – Hipoteca Mixta | 2,00 % po dobu 3 let | Euribor + 0,75 % | 3,18 % | 30 let |
| ABANCA – Hipoteca Mixta Mari Carmen | 2,10 % po dobu 5 let | Euribor + 0,50 % | 4,12 % | 30 let |
Podmínky pro získání hypotéky ve Španělsku v roce 2025
Přestože požadavky neprošly významnými změnami, španělské banky nadále pečlivě posuzují solventnost svých potenciálních klientů. Pro získání hypotéky ve Španělsku v roce 2025 budete potřebovat:
- Ověřený stabilní příjem.
- Pracovní smlouva na dobu neurčitou nebo dostatečná praxe jako osoba samostatně výdělečně činná.
- Záloha ve výši 20 % až 30 % z hodnoty nemovitosti.
- Dobrá úvěrová historie.
- Poměr dluhu k příjmu nepřesahující 35 % (tj. měsíční splátka hypotéky by neměla překročit 35 % vašeho čistého měsíčního příjmu).
Mnoho bank navíc vyžaduje zakoupení souvisejících pojistných smluv, jako je životní pojištění nebo pojištění domácnosti, propojení platu s bankovním účtem, nastavení automatických plateb hypotéky a daní pro podnikatele, stejně jako účtů za energie a získání debetních a/nebo kreditních karet. Každý další zakoupený finanční produkt může snížit úrokovou sazbu o několik procentních bodů.
Vyplatí se si ve Španělsku hned vzít hypotéku? Pravděpodobně ano. Pokud jste našli nemovitost, která splňuje všechna vaše kritéria – cenu, stav, lokalitu – neměli byste ji nechat ujít. Zatímco rostoucí úrokové sazby v letech 2023 a 2024 mnoho kupujících odradily, v roce 2025 se podmínky znatelně zlepšují. Trh se stabilizuje a některé banky začínají nabízet produkty s výhodnějšími sazbami, zejména pro mladé lidi, rodiny kupující si své první primární bydlení a klienty se silnou finanční kapacitou. Vládní programy podpory pro nákup prvního bydlení a záruky pro dlužníky mladší 35 let navíc mohou v některých případech zjednodušit proces získání hypotéky nebo umožnit její zajištění za výhodnějších podmínek.
Hypotéky ve Španělsku v roce 2025 pro nerezidenty
Nerezidenti ve Španělsku mají stále větší potíže se získáním hypotéky na nákup nemovitostí, ačkoli některé banky jsou ochotny spolupracovat i se zahraničními dlužníky. Patří sem především Banco Sabadell, Bankinter a Banco Santander. Pokud jde o Banco Sabadell, nedávné zprávy oznámily její akvizici společností BBVA, takže se očekávají změny v jejích operacích a zásadách. Bankinter pracuje s nerezidenty, ale na jejích webových stránkách chybí informace o podmínkách. Zaměřme se proto na Banco Santander, která nabízí specifickou hypotéku pro nerezidenty – Hipoteca para No Residentes. Na webových stránkách banky je k dispozici kalkulačka pro tvorbu odhadů. Pojďme se podívat na sazby, které banka nabízí nerezidentům z Evropy i mimo ni.
Vstupní data: 40letý cizinec si kupuje novostavbu nemovitosti ve Španělsku. Nemá žádné jiné úvěry, jeho čistý příjem ze zaměstnání činí 2 500 EUR měsíčně. Kupní cena: 120 000 EUR; požadovaná výše úvěru: 72 000 EUR; doba splatnosti: 20 let.
- Žadatel – občan Spojeného království s bydlištěm ve Spojeném království. Podmínky pro smíšenou úrokovou sazbu: Euribor + 2,47 % bez bonusů a Euribor + 1,87 % s bonusy. Podmínky pro fixní úrokovou sazbu: 4,65 % bez bonusů a 4,05 % s bonusy.
- Žadatel – občan USA s bydlištěm v USA. Stejné podmínky.
- Žadatel – německý občan s bydlištěm v Německu. Stejné podmínky.
Pokud se výše úvěru zvýší, úrokové sazby se sníží. U nové nemovitosti v hodnotě 200 000 EUR je Banco Santander ochotna financovat nerezidentního dlužníka až do výše 120 000 EUR. Podmínky pro smíšenou úrokovou sazbu jsou: Euribor + 1,65 % bez bonusů a Euribor + 1,05 % s bonusy; pro fixní úrokovou sazbu: 3,79 % bez bonusů a 3,19 % s bonusy.
Podmínky pro získání hypotéky ve Španělsku v roce 2025 pro nerezidenty
Aby španělská banka schválila hypotéku nerezidentnímu dlužníkovi, je třeba zvážit následující body:
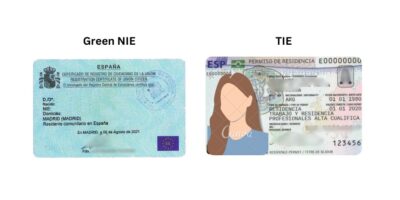
- Mějte NIE. NIE (Número de Identificación de Extranjero) je identifikační číslo pro cizince, které slouží také jako daňové číslo. Je vyžadováno pro všechny cizince, kteří si kupují nemovitost ve Španělsku, ať už s hypotékou nebo bez ní.
- Země trvalého pobytu. Španělské banky jsou obecně ochotnější poskytovat hypotéky nerezidentům, kteří jsou občany nebo osobami s trvalým pobytem v zemích se stabilními měnami (např. USA, Spojené království, Švýcarsko nebo kterákoli země eurozóny). Naopak získání schválení je výrazně obtížnější, nebo dokonce nemožné, pokud dlužník pochází ze země s nestabilní měnou nebo se nachází ve stavu ozbrojeného konfliktu. Hypoteční zákon nařizuje, aby hypotéky ve Španělsku byly vydávány v eurech, ale umožňuje i konverzi hypotéky na měnu, ve které dlužník pobírá svůj primární příjem. Proto se zvláštní pozornost věnuje zemi pobytu a občanství dlužníka.
- Věk. Pro žádost o hypotéku musí být dlužník starší 18 let a v době úplného splacení úvěru by jeho věk neměl překročit 75 let, ačkoli některé banky umožňují prodloužení až na 80 let. Doba splatnosti hypotéky pro nerezidenty je obvykle omezena na 20 let.
- Záloha, daně a poplatky. Dlužník musí obecně přispět přibližně 40 % hodnoty nemovitosti z vlastních zdrojů: asi 30 % jako záloha a dalších 10 % na související náklady a daně spojené s koupí. Pro srovnání, španělské banky jsou ochotny financovat španělské rezidenty až do výše 90 % kupní ceny.
Dokumenty pro získání hypotéky ve Španělsku v roce 2025 pro nerezidenty
Přesný seznam dokumentů se může lišit v závislosti na bance, ale obvykle jsou vyžadovány následující:
- Doklady totožnosti:
- Pas
- NIE
- Doklady prokazující příjem z placeného zaměstnání:
- Dvě nebo tři nejnovější výplatní pásky
- Daňová přiznání za poslední dva roky
- Potvrzení od zaměstnavatele s uvedením typu pracovní smlouvy, ročního příjmu, délky pracovního poměru a pozice
- Výpis z bankovního účtu s pohybem na účtu za posledních 6–12 měsíců
- Doklady prokazující příjem pro OSVČ:
- Finanční výkazy s podrobnostmi o společnosti, odvětví, příjmech a ziscích za poslední dva roky
- Roční daňová přiznání
- Výpisy z firemních účtů za poslední dva roky
- Další dokumenty:
- Úvěrová historie ze země bydliště
- Kopie nájemní smlouvy, pokud z pronájmu nemovitosti plyne pasivní příjem
- Informace o dalších zdrojích příjmů (pokud existují)
Líbí se vám tento článek? Sdílejte ho s přáteli!
Moře článků pro vás
Hledáte inspiraci nebo praktické tipy? Ponořte se do vln našeho blogu, na kterém najdete všechno, co o Španělsku potřebujete vědět. I něco navíc!
S námi se do Španělska zamilujete!
Už před očima vidíte zlaté sluneční paprsky dopadající na jemný písek a moře vlnící se na obzoru? Pojďte si sen o Španělsku splnit. Prohlédněte si naši nabídku nemovitostí.